
「NISAとiDeCo、どちらも始めたほうがいいの?」
「両方始めたいけれど、毎月の投資資金に余裕がない……」
このような悩みを持っている人も多いのではないでしょうか。
NISAとiDeCoは、どちらも税金面で優遇されるお得な制度です。しかし、使えるお金には限りがあります。無理をして両方始める必要はありません。
結論から言うと、どちらを優先するか迷ったら、基本的にはNISAから始めることをおすすめします。
理由は、NISAなら必要なときに売却してお金を引き出せるからです。一方、iDeCoは原則60歳まで引き出せません。
ただし、iDeCoにはNISAにはない所得控除というメリットがあります。
この記事では、NISAとiDeCoの違いや優先順位、実際に両方利用していた私の体験談を紹介します。
読み終わるころには、自分がどちらを優先するべきか判断できるようになるはずです。


1. NISAとiDeCoはどちらを優先するべき?
結論として、多くの投資初心者にはNISAを優先することをおすすめします。
理由は大きく3つあります。
① 必要なときにお金を引き出せる
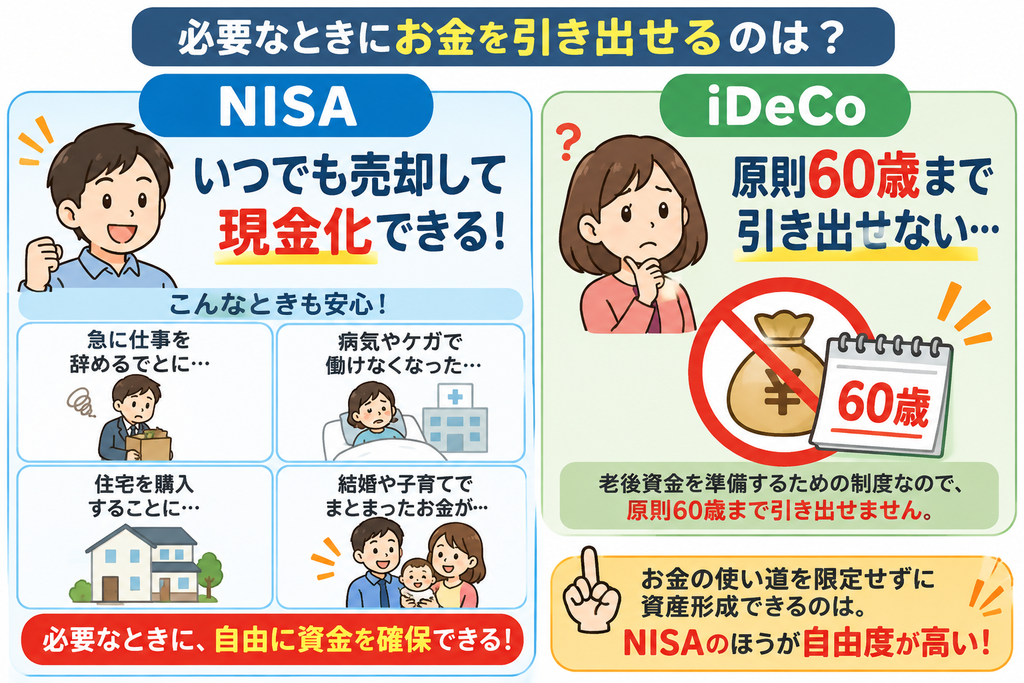
NISAの大きなメリットは、いつでも売却して現金化できることです。
例えば、次のような場面を考えてみましょう。
- 急に仕事を辞めることになった
- 病気やケガで働けなくなった
- 住宅を購入することになった
- 結婚や子育てでまとまったお金が必要になった
このような場合でも、NISAなら保有している商品を売却して資金を確保できます。
一方、iDeCoは老後資金を準備するための制度なので、原則60歳まで引き出せません。
つまり、お金の使い道を限定せずに資産形成できるNISAのほうが、自由度は高いということです。
② 少額から資産形成を始められる
NISAは少額から投資を始められます。
例えば、毎月1万円しか投資に回せない場合でも、NISAを利用して資産形成を始められます。
無理に投資金額を増やす必要はありません。
まずは自分が続けられる金額で始めて、収入が増えたり生活に余裕ができたりしたら、投資金額を増やしていけばいいのです。
③ 将来の選択肢を残せる
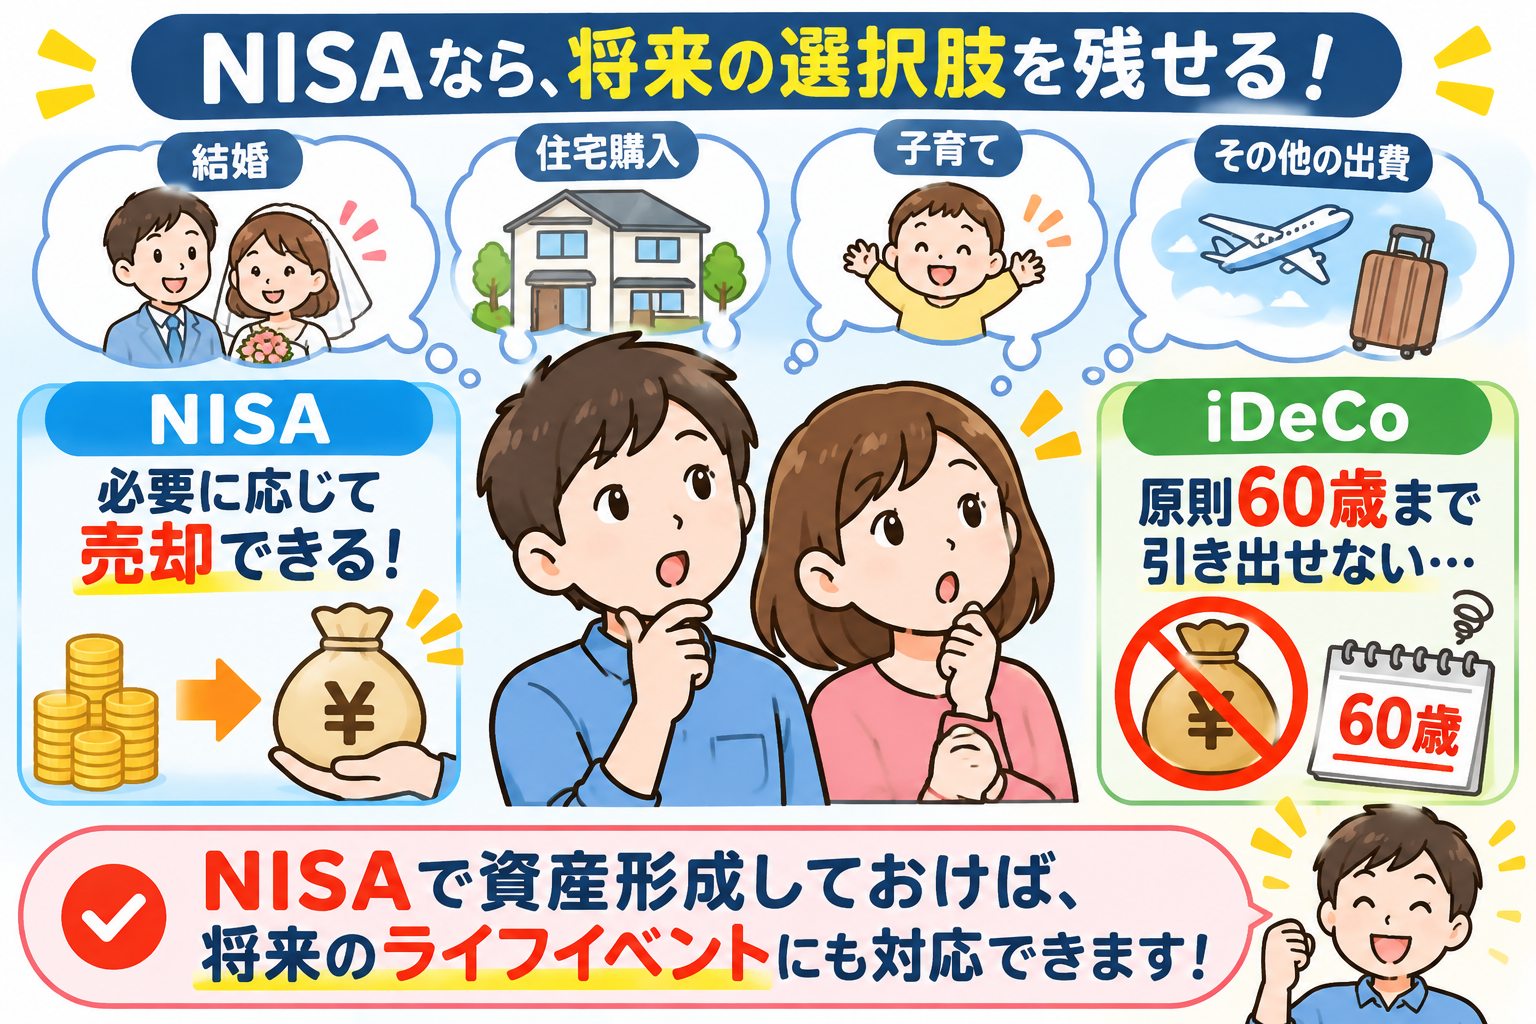
20代や30代の場合、これから結婚・住宅購入・子育てなど、さまざまなライフイベントが考えられます。
今は老後資金を準備したいと思っていても、途中でお金が必要になるかもしれません。
NISAなら必要に応じて売却できるため、将来の選択肢を残しながら資産形成できます。
2. iDeCoを優先したほうがお得な人もいる
ここまでNISAをおすすめしてきましたが、iDeCoにも大きなメリットがあります。
特に注目したいのが、掛金が全額所得控除になることです。
① 掛金が全額所得控除になる
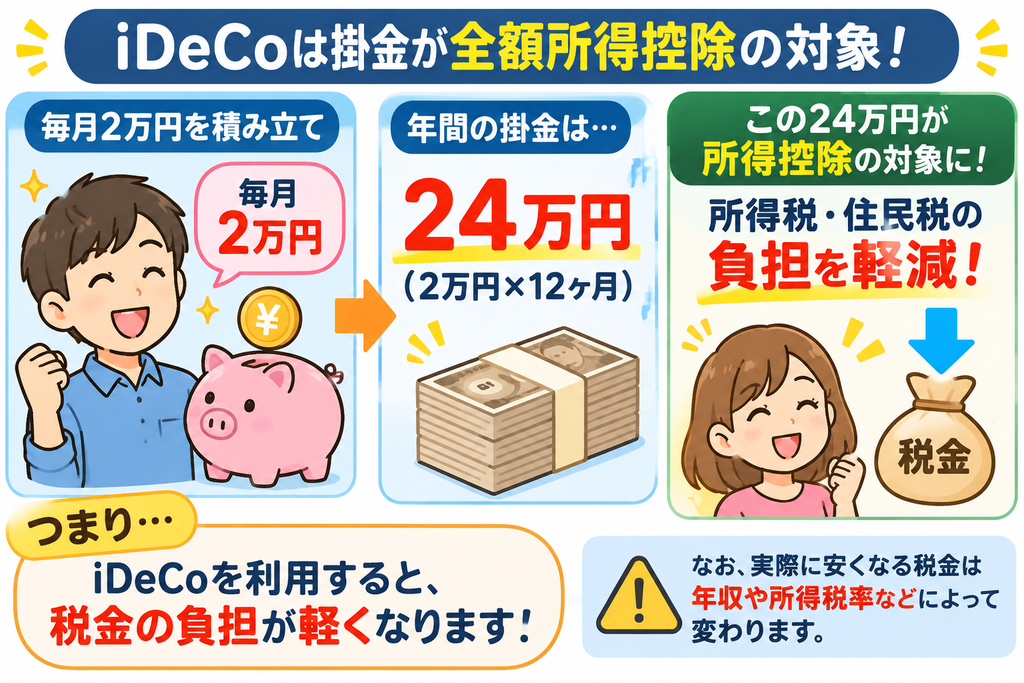
iDeCoでは、毎月積み立てる掛金が全額所得控除の対象になります。
簡単に言うと、所得税や住民税の負担を軽くできるということです。
例えば、毎月2万円をiDeCoに積み立てると、年間の掛金は24万円になります。
この24万円が所得控除の対象になるため、税金の負担を軽減できます。
なお、実際に安くなる税金は年収や所得税率などによって変わります。
② 老後資金を強制的に準備できる
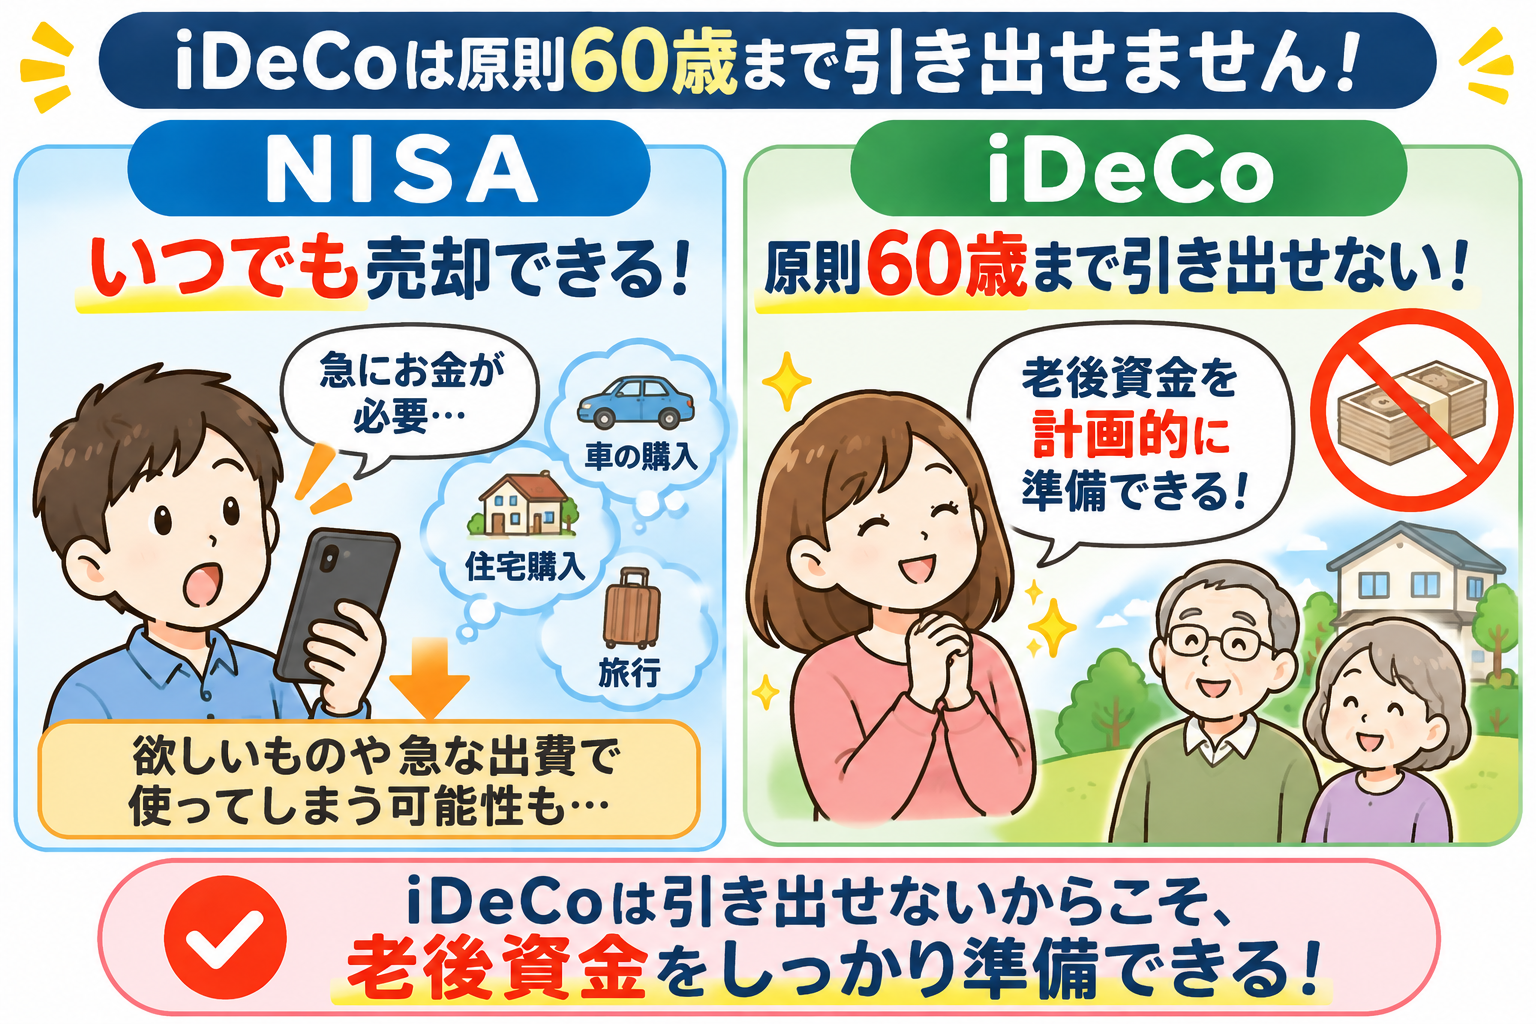
iDeCoは原則60歳まで引き出せません。
これはデメリットに見えますが、考え方によってはメリットにもなります。
NISAの場合、いつでも売却できるため、急な出費や欲しいものがあるときに使ってしまう可能性があります。
一方、iDeCoなら原則60歳まで引き出せないため、老後資金を計画的に準備できます。
③ iDeCoを優先したほうがいい人
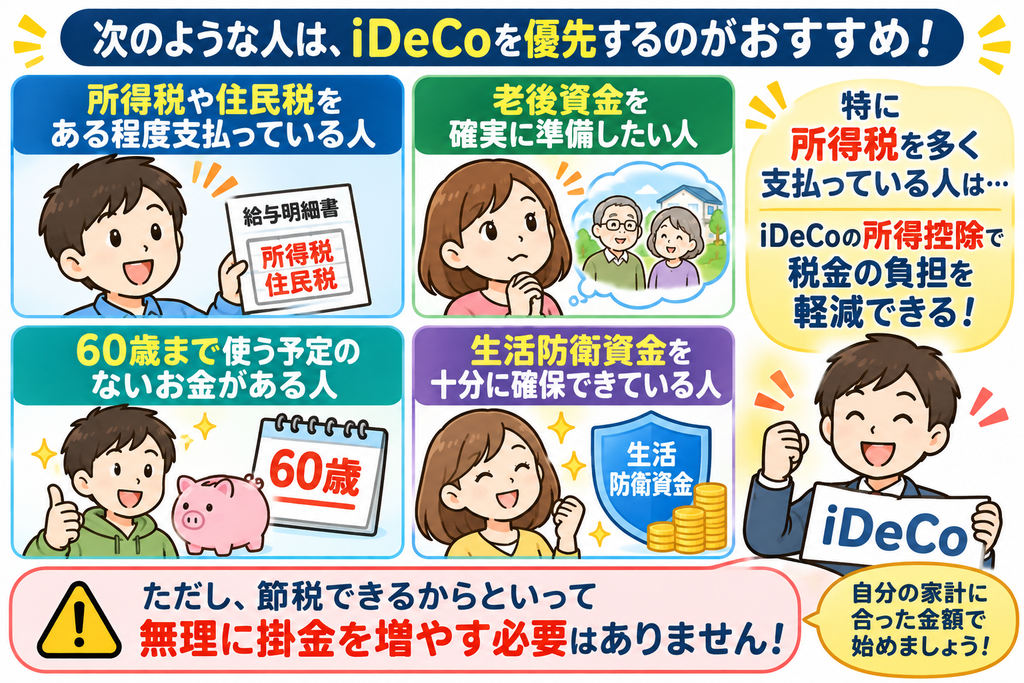
次のような人は、NISAよりiDeCoを優先する選択肢もあります。
- 所得税や住民税をある程度支払っている人
- 老後資金を確実に準備したい人
- 60歳まで使う予定のないお金がある人
- 生活防衛資金を十分に確保できている人
特に所得税を多く支払っている人は、iDeCoの所得控除によるメリットを受けやすくなります。
ただし、節税できるからといって無理に掛金を増やす必要はありません。
3. NISAとiDeCoの違いを比較
ここで、2つの制度の違いを整理してみましょう。
| 比較項目 | NISA | iDeCo |
|---|---|---|
| 主な目的 | 幅広い資産形成 | 老後資金 |
| 運用益 | 非課税 | 非課税 |
| 掛金の所得控除 | なし | あり |
| 引き出し | いつでも可能 | 原則60歳まで不可 |
| 受取時の税制優遇 | なし | あり |
| 手数料 | 商品や金融機関による | 各種手数料あり |
どちらも運用で得た利益が非課税になる点は共通しています。
大きな違いは、iDeCoには所得控除がある代わりに、自由にお金を引き出せないことです。
つまり、自由度を重視するならNISA、節税と老後資金の準備を重視するならiDeCoが向いています。
4. 私がiDeCoからNISA一本に切り替えた理由
ここからは私自身の体験談を紹介します。
私は以前、NISAとiDeCoの両方を利用して資産形成をしていました。
しかし、iDeCoの評価額が100万円になったタイミングで、掛金の積立をやめ、NISA一本に切り替えました。
なぜなら、iDeCoよりもNISAを優先したほうが、自分に合っていると考えたからです。
① 60歳まで引き出せないことが気になった
私がiDeCoの優先順位を下げた一番の理由は、60歳まで原則引き出せないことです。
資産形成では、老後のお金を準備することも大切ですが、それまでの生活でお金が必要になる可能性もあります。
例えば、急な出費や住宅購入などです。
iDeCoにお金を入れすぎると、必要なときに使えるお金が少なくなってしまいます。
そのため、自由に売却できるNISAを優先することにしました。
② iDeCoの100万円は運用を続けることにした
もう一つの理由は、iDeCoにすでに100万円の資産があったことです。
私は、今後掛金を積み立てなくても、これまで積み立てた100万円を運用し続ければ、60歳までにある程度の資産になる可能性があると考えました。
例えば、100万円を追加投資せず、年利3%で30年間運用できたと仮定すると、約242万円になります。(S&P500の長期的な平均年利(年率リターン)は、概ね7%〜10%程度)
もちろん、これは一定の利回りで運用できた場合の計算であり、将来の利益を保証するものではありません。
実際には相場によって資産が増えることもあれば、減ることもあります。
それでも、すでに積み立てた資産を運用しながら、今後の投資資金はNISAに集中させるという判断をしました。
③ 自分に合った投資方法を選ぶことが大切
私の場合は、iDeCoに100万円の資産があったことや、自由に使える資産を増やしたかったことから、NISA一本に切り替えました。
しかし、これは全員に当てはまる正解ではありません。
所得控除による節税効果が大きい人や、老後資金を優先して準備したい人なら、iDeCoを続けるメリットもあります。
大切なのは、周りの人がどちらを利用しているかではなく、自分の生活や目的に合った制度を選ぶことです。
5. NISAとiDeCoを始める前に確認したいこと
どちらを優先するか決める前に、次の3つを確認しておきましょう。
① 生活防衛資金は確保できている?
まずは投資よりも生活を優先しましょう。
急な病気や失業などに備えて、生活費の数か月分を目安に貯金を確保しておくことが大切です。
貯金がほとんどない状態で投資を始めると、急にお金が必要になったときに困ってしまいます。
② 何年後に使うお金なのか?
投資するお金の使い道も重要です。
- 数年以内に使う予定のお金:預貯金を優先
- 途中で使う可能性があるお金:NISA
- 老後まで使わないお金:iDeCoも検討
このように、お金を使う時期によって分けて考えると、どちらを優先するべきか判断しやすくなります。
③ 無理なく続けられる金額なのか?
投資は長く続けることが大切です。
例えば、毎月3万円を投資に回せる人が、無理にNISAとiDeCoに1万5,000円ずつ振り分ける必要はありません。
まずは自分に合った金額でNISAを始め、余裕ができたらiDeCoを追加する方法もあります。
6. まとめ|迷ったらNISAを優先して資産形成を始めよう
NISAとiDeCoは、どちらも資産形成に役立つ制度です。
しかし、両方を利用するための資金がないなら、無理に併用する必要はありません。
今回の内容をまとめると、次のようになります。
- 生活防衛資金がない人は、まず貯金を優先する
- 投資初心者や自由度を重視する人はNISAを優先する
- 所得控除による節税効果を重視する人はiDeCoも検討する
- 老後まで使わないお金はiDeCoで準備する選択肢もある
- 資金に余裕ができたら両方を併用する
私自身も、NISAとiDeCoの両方を利用したうえで、最終的にNISA一本に切り替えました。
大切なのは、完璧な投資方法を探し続けることではありません。
自分の生活に合った方法を決めて、無理のない範囲で資産形成を続けることです。
まずは生活防衛資金を確保し、余裕資金でNISAから始めてみてはいかがでしょうか。
迷っている時間を減らして、自分に合った方法で一歩を踏み出しましょう。
コメント